4.3亿人每天刷短剧,做短剧的却在赔钱?
- 2026-11-20 16:08:32
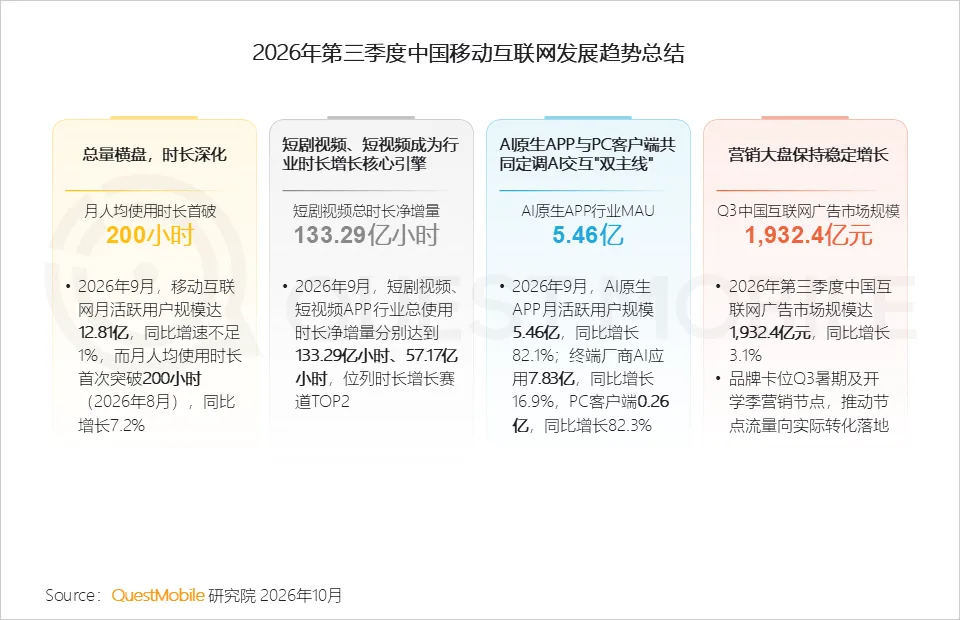
11月3日,QuestMobile发布《中国移动互联网秋季大报告》。报告很长,我的关注点先停在一个数字上:111.5%。这是短剧视频和短视频对全网使用时长增量的贡献率。
简单来说就是——整个中国移动互联网,9月月活12.81亿,同比只涨0.9%,人基本到顶了;但人均使用时长还在涨,189.8小时,同比6.5%。
(图片转载自QuestMobile)
人没变多,时间却变长了。多出来的从哪来?
报告给了答案。短剧视频净增133.29亿小时,短视频净增57.17亿小时。这两样把在线视频的13.8亿小时、综合资讯的时长全吃掉了,还多出一截,所以贡献率超过100%。
这不是增长,是搬运。
同一份报告里还有另一组数字。抖音集团内部座次变了:
抖音10.29亿、红果免费短剧4.3亿、豆包4.19亿。
去年这个时候,前三还是抖音、今日头条、抖音极速版。
一个上线不到三年的免费短剧APP,把自家最看重的AI产品挤到了第三。
今年7月,红果的日活到了1.68亿,同比翻倍还多。这个数字的含义是——它一天的活跃用户,比腾讯视频、爱奇艺、优酷、芒果TV四家加起来还多!
而三年前,整个短剧行业的用户规模是1000万。
它靠什么起量?一句话,把付费墙拆了。
长视频的逻辑是先付费后看,会员费就是收入。红果反过来,一分钱不收,你看剧,它卖广告。行业里叫IAA,应用内广告。
广告怎么卖?据巨量一级服务商报价,红果按CPM计费,每千次曝光25元,单日最低投放10万次曝光,也就是2500元起。形式分开屏、中插、悬浮贴片,其中中插不能跳过,必须看满5秒。
用户看的每一分钟,都被切成了可以标价的曝光。
这套模式跑得很快。据媒体测算,2026年上半年红果核心营收约200亿,广告占97%;每个月分给内容方的钱,超过5亿。
平台赚广告,用户免费看,制作方拿分账。听着皆大欢喜啊!
那么问题出在哪呢?
一位做AI短剧的制作方算过一笔账:万播收益,也就是一万次播放能分多少钱,年前是20元,最近掉到2元。另一位同时做发行和承制的负责人算得更低,1元。
一年时间,同样的播放量,收入缩水九成以上。
原因不复杂,供给太多了。DataEye的半年报显示,2026年上半年,抖音端AI剧、漫剧新剧22.19万部。
半年,22万部。这些剧里,播放破亿的爆款占0.48%,能摸到盈亏线的1.3%。剩下那98.7%,在陪跑。
爆款当然有。《盛夏芬德拉》上线一个半月,在红果的分账超过1600万。但它属于那0.48%。用爆款证明这个行业赚钱,跟用一套学区房证明这座城市的房价温和,是一回事。
这里有个反常识的地方。
红果的用户在涨,广告收入在涨,分给内容方的总额也在涨。
但落到每一部剧、每一万次播放上的钱,在跌。因为分母涨得比分子快。
更关键的是,AI把制作成本打穿了。过去拍短剧要组剧组、找演员、租场地、做后期;现在用AI生成,几个人几天就能出一部漫剧。
门槛一低,供给就涌进来。供给一涌进来,平台就有了选择。
今年红果陆续取消了部分中小承制商的保底,改成纯分账。过去是产能越高补贴越多,现在是你播得好才给钱。风险从平台,回到了制作方。
这一步很像制造业去过剩产能:先补贴扩产,产能够了,补贴撤掉,剩下的靠价格战活。
万播从20元到1元,就是那场价格战。
再说回那个4.3亿。数字里有个容易被忽略的结构。据艾瑞咨询,短剧用户中40岁以上接近五成,超六成来自三线及以下城市。今年2月,红果50岁以上的用户是4074.5万,约占总用户的13.4%。
这批人有个共同点:他们长期不在长视频的会员体系里。六成受访的中老年用户,从来没为微短剧付过费。红果接住的,是被付费墙挡在门外的那批人。
这是它4.3亿的基本盘,也是它和豆包最不一样的地方——
豆包是工具,问完就走;红果是消遣,停不下来。
但免费是有代价的。10月21日,红果公告:11月1日起不再向新用户开放"看剧赚金币",12月底全面下线。
金币是拉新工具,也是留存工具。有相当一部分用户打开APP,是为了签到、看广告、领金币,不完全是来看剧的。补贴一撤,这4.3亿里有多少留下,没人敢打包票。
还有个数字值得记:豆包9月同比涨143.6%,红果涨81.8%。两者现在差1100万,不到3%。
下个季度谁在前面,不好说。
短剧这生意,前半段讲流量,后半段讲分账。
流量已经证明过了。4.3亿人,日活超过四家视频网站的总和,把整个移动互联网的时长增量吃干净。这个成绩,中国互联网十年里没几个产品做到。
但一个行业能不能立住,不看它抢了多少时间,看它能不能让做内容的人赚到钱。
半年22万部,1.3%回本。这个结构不变,抢来的时间还是会走。
时间是最不忠诚的东西。它今天流向红果,明天可以流向任何一个更便宜、更上瘾的地方。

