4.3 亿人在刷短剧,芒果超媒们的利润为什么不在短剧里
- 2026-11-20 16:19:25
全文约 2,100 字,阅读约 6 分钟
2026 年 9 月,中国人花在短剧上的总时长,比一年前多了 133.29 亿小时,同比增幅约八成。
同期在线视频从约 161 亿小时降到约 147 亿小时,降幅 8.6%。少掉的这 13.8 亿小时,大约只相当于短剧增量的十分之一。
按 12.81 亿移动互联网用户平摊,等于每个人每个月多刷了 10 小时短剧,少看了 1 小时长视频。
这三组数来自 QuestMobile 11 月 3 日发布的秋季报告:短剧和短视频两个赛道,合计贡献了全网使用时长增量的 111.5%。超过 100%,意思是其余所有赛道加起来是净减少的。
需求端已经不用再讨论。真正的问题是:这么多时间和注意力涌进去,谁把钱赚走了。
我把八家做 AI 短剧的 A 股公司三季报摊开,答案有点刺眼。八家里扣非利润为正的三家,利润来源都不是短剧;剩下五家在亏。
赚钱的三家,靠的都不是短剧
八家公司 2026 年前三季度的合并报表,单位亿元。
扣非利润,是扣掉卖资产、政府补助、公允价值变动这些非经常性损益之后的净利润,更接近主业实际赚到的钱。三家为正:海看 2.38 亿、芒果 1.83 亿、捷成 1.75 亿。
看这三家的钱从哪来。海看的 IPTV 基础与增值业务占营收 91.65%,是牌照加运营商分成的生意,短剧只是它做的一个增量试点。芒果 93.51 亿收入的主体是广告与会员,短剧是内容产能里新开的一条线。捷成是版权与内容服务,另外它有过历史资金占用记录,赚到的钱怎么用要跟治理一起看。
五家亏损,昆仑万维一家亏了 15.46 亿。
再把这八家按收入排一下,会看到一个很别扭的形状:收入最高的两家,正好是利润最难看的两家。芒果收入 93.51 亿、扣非只有 1.83 亿,净利率 2%;昆仑收入 89.37 亿、扣非亏 15.46 亿。收入最小的海看只有 7.11 亿,扣非 2.38 亿,净利率 33%。
越靠近短剧,报表越难看
把短剧在每家收入里的位置标出来,规律更清楚。
中文在线的 2026 年上半年,短剧及 IP 衍生收入 4.113 亿元,占营收约 71.16%。它的前三季度扣非亏 1.37 亿,市净率 108 倍。商誉(收购时多付出去、记在账上的那部分钱)占归母净资产的 66.58%,这是它最硬的一道约束。
掌阅科技的短剧等衍生收入 11.851 亿元,占 66.44%。前三季度扣非亏 0.94 亿。
昆仑的 AI 短剧平台业务,2026 年上半年单列收入 15.345 亿元,毛利率 67.49%。单看这一段,是门好生意。但集团前三季度销售费用 58.18 亿元,扣非亏 15.46 亿。
反过来,八家里最赚钱的海看,短剧收入根本没单列;芒果的利润来自广告与会员;捷成的利润来自版权。
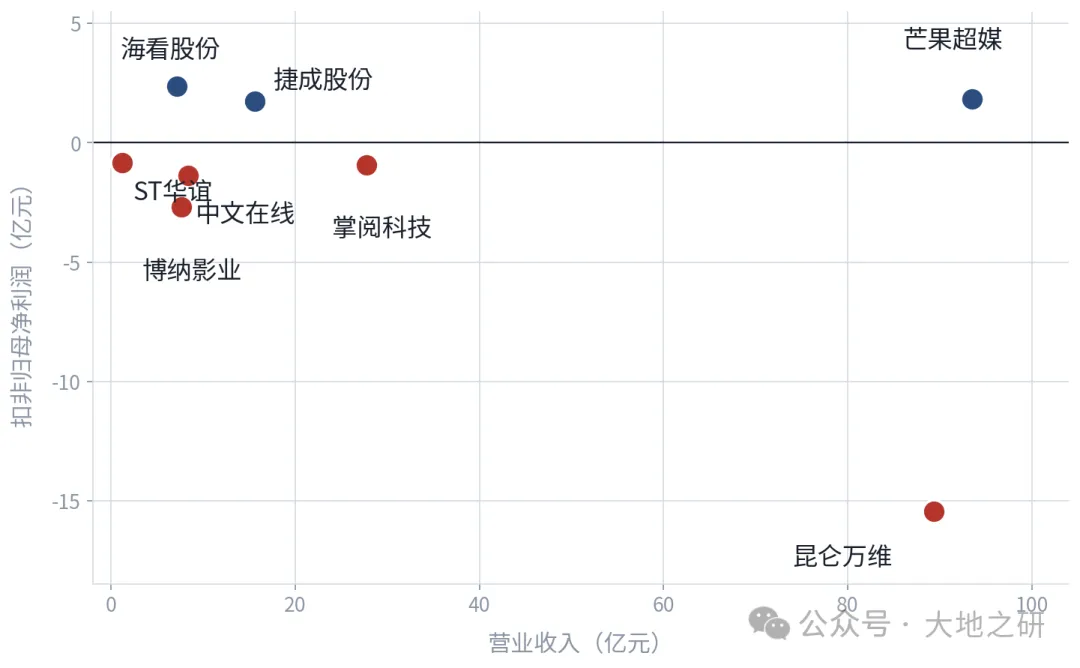
数据:八家公司 2026 年前三季度营业收入(横轴,亿元)与扣非利润(纵轴,亿元)的位置;来源为公司定期报告
这不是经营能力的问题,是位置的问题。
AI 把成本打下来,反而让内容更不值钱
这里有一个反直觉的结论:AI 越便宜,内容方越不值钱。
原因很简单:稀缺的从来不是内容,是流量入口。
昆仑的例子最清楚。67.49% 的毛利率,放在制造业里是顶级水平。但要把剧推到用户面前,得先买流量。58.18 亿销售费用摊在 89.37 亿收入上,卖一单要花掉六成多的收入去获客,毛利再高也不够。
掌阅 66.44% 的短剧收入占比,换来 0.94 亿亏损。中文 71.16% 的占比,换来 1.37 亿亏损和 108 倍市净率。
这就是"降本"的真实去向:成本降在制作端,利润落在流量端。
AI 把制作成本压下去,供给就会增加;供给增加,抢同一批用户的出价就会上去。平台的广告竞价机制会把内容方省下的每一分钱,重新收回到自己的广告收入里。内容方越高效,平台越赚钱。
需求端也在同一个方向上分化。免费短剧在扩张:红果 4.3 亿用户,微信的绿泡泡短剧上线一个月做到 1.56 亿月活。付费短剧在缩:曾与红果并驾齐驱的河马剧场,9 月月活 3,080 万,同比下滑 40.3%。
免费意味着平台用广告变现,用户不为内容付钱。这时候内容方的收入来自平台分账,而分账规则是平台定的。
9 月 1 日施行的《微短剧发展管理办法》把这件事又推了一步:微短剧按投资额和题材分类备案、分类许可;用人工智能生成、制作的,要在每集明显位置加提示标识;平台不得使用诱导用户沉迷、过度消费的算法模型;提供付费内容的,要明确告知收费信息。
规则越清楚,持证经营的门槛越高,长尾作坊越难活。行业集中度会提高,但提高的是平台和持牌方的集中度。监管解决的是秩序问题,不解决内容方的议价权问题。
短剧的终局,是广告品类不是影视行业
这一轮争论的核心,其实是一个问题:短剧是影视行业,还是广告行业。
如果它是影视行业,内容方就是核心资产,估值该按内容给。如果它是信息流平台里的一个内容品类,内容方就是流量原料,估值该按分发给。
现在的事实更像后者。需求端,红果、绿泡泡都是大厂入口;供给端,AI 让内容可以批量生产;定价端,分账规则由平台单方面制定;监管端,牌照与备案向平台集中。
所以我给一个明确的判断:两年之内,短剧会变成信息流平台的一个内容品类,而不是一个独立的影视行业。 内容方会稳定在供应商的位置,毛利率被压到制作服务业的水平,估值锚从"内容资产"切到"代工产能"。
这个判断可以证伪。如果它错了,接下来会看到三件事:
一是头部内容方拿到自己的用户账户,会员或订阅留存在自己手里,而不是只在平台上被播一次。二是平台分账比例往上走,而不是往下走。三是出现一家靠短剧把扣非利润做到十亿级的 A 股公司。
目前八家里,最接近第一条的是芒果,它有平台也有会员;最像失败样本的是昆仑,自建平台走得很坚决,代价是 58.18 亿销售费用和 15.46 亿亏损。
谁会在这一轮里留下来
按这个框架,八家的命运大致能排一下。
芒果超媒是唯一同时握着内容产能和平台账户的。它的机会在最前面:把短剧用户沉淀成会员。它现在的估值是平台价,扣非市盈率约 103 倍,远高于海看的 30 倍。这个价付的是"平台能接住 AI 产能"的预期。如果主业主利润修不回来,预期就没有支撑。
海看是牌照与运营商分成的生意,稳定、现金实,天花板也低。八家里只有它 PE 30 倍还能赚 2.38 亿。它的问题是,短剧对它永远是增量,不会变成主业。
昆仑在赌自建平台。用户如果能沉淀成复购,这条路就走通了,它就是下一个有平台的内容公司;如果沉淀不了,58.18 亿销售费用就只是学费。
中文在线、掌阅、慈文、欢瑞是内容供应商,长期看是代工。中文的商誉占净资产 66.58%,是它最硬的一道约束。博纳和 ST 华谊已经不是短剧的问题,是债务和重整的问题。
还需要内容方这个角色吗
我们每天刷的那几分钟,确实撑起了一个新的入口。但这个入口的利润,从来不属于修入口的人。
往后看,有一个问题比"短剧还能火多久"更值得想:如果 AI 让内容便宜到平台可以自己生产,平台还需要"内容方"这个角色吗?
这个问题现在还没有答案。但它决定了这批公司里,哪些能活成平台,哪些会活成代工厂。
下一次看它们,就是年报了。
一门生意怎么做、钱从哪来、凭什么比对手活得久
如果觉得这篇有收获,欢迎点赞、♡ 推荐、转发、★ 关注,我们下篇见!
本文为个人研究笔记,基于公开信息整理,不构成投资建议。数据以文中标注的基准日为准,观点仅代表撰写时点看法。据此操作,风险自担。

