都说微短剧没营养,为何7亿人刷到停不下来|行业观察
- 2026-11-20 04:46:19
点击上方「蓝字」关注 · 勇哥不才
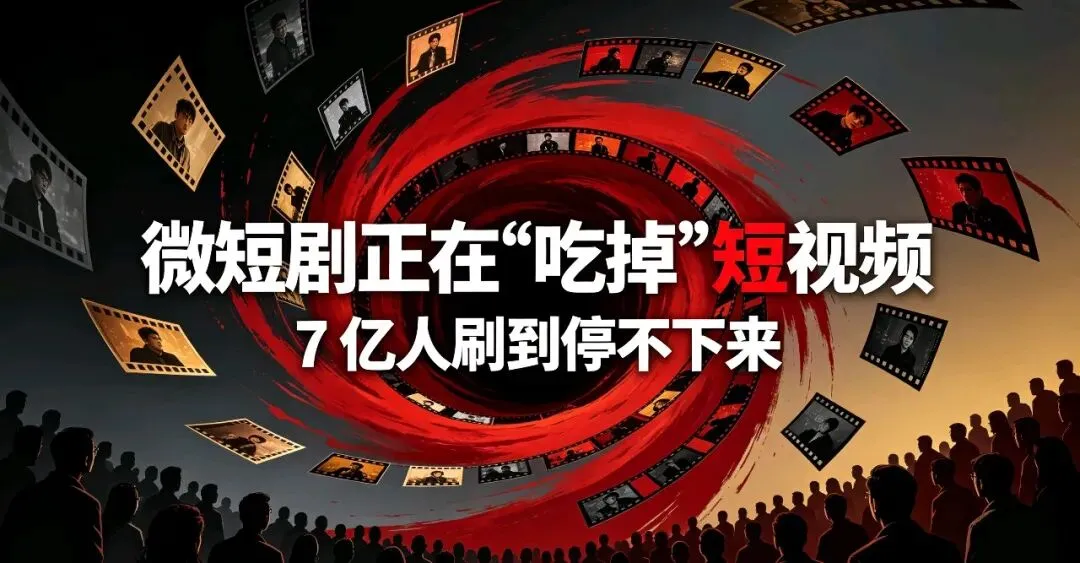
7亿人刷到停不下来,微短剧正在“吃掉”短视频去年冬天,我在高铁上观察到一个现象。邻座一位五十多岁的大姐,全程三个半小时,没刷一条抖音,没看一集电视剧,而是捧着手机,一集接一集地看微短剧。屏幕里总裁刚甩完耳光,下一秒女主就亮出真实身份。她看得入神,连乘务员推车经过都没抬头。
它卖的不是剧情,是“情绪效率”
很多人把微短剧的爆发归结为“短视频看腻了,想看有故事的”。这个解释太浅了。
真相是:微短剧解决了一个短视频和长剧都没解决好的问题——在极短时间内完成一次完整的情绪宣泄。
你刷十条短视频,可能笑三次、感动一次,但情绪是碎的、散的,拼不成一个完整弧线。你看一部长剧,情绪弧线足够完整,但需要投入几十个小时,门槛太高。
微短剧恰好卡在中间。三五分钟,一个强冲突,一次反转,一次爽感释放。单次观看42分钟,人均一天看20集以上——它不是“一集接一集”,而是“一次情绪宣泄接一次情绪宣泄”。
睡前45.5%的人在看,吃饭时31.3%的人在看,33.9%的用户明确说:就是为了缓解压力。这不是内容消费,这是情绪刚需。
真正杀死比赛的,是“谁在赚钱”变了
早期微短剧靠用户付费,听起来合理,实则畸形。行业80%的收入流向投流,制作方赚个辛苦钱,平台旱涝保收。
红果短剧干了一件事:把IAP(用户付费)扭成IAA(广告变现)。用户免费看,平台靠广告赚钱,制作方按分账拿钱。
这个转变的杀伤力被严重低估了。它意味着:制作方不再需要赌投流回报率,内容质量本身成了分账的核心变量。 你拍得好,用户看得久,平台广告库存就多,你分得就多。
但代价也随之而来:制作方和平台之间,形成了一种“算法依附”。红果的分账依据是观看时长、播放量、拉新率。河马剧场运营负责人刘鹏的回应很坦诚:他们采取“算法友好”策略,但不是一味迎合,而是提供“用户需要且略高于期待”的内容。
翻译一下:纯刺激已经不够了,你得在刺激之上,给点别的东西。
题材正在“换血”,霸总退潮了
正午阳光董事长侯鸿亮有个观察很准:微短剧里“曾经铺天盖地的霸总逆袭模式开始退潮,有生活质感、有社会关怀的作品开始冒头”。
广电总局网络视听司司长王小亮说得更直接:“一窝蜂拍同一题材,用同一种套路,那就是‘虚胖’。”
数据也在印证。2026年,“微短剧+”行动计划推动162部“跟着微短剧去旅行”推荐剧目,直接带动实体取景地出圈。微短剧从娱乐产品,变成了文旅、普法、科普的传播载体。
这意味着什么?意味着微短剧的竞争维度变了。早期比谁更“爽”,现在比谁“爽得不一样”。
出海:收入很猛,利润很薄
用户提到“出海赚5.7亿”,这个数字需要拆开看。
Omdia数据显示,2025年全球微短剧收入110亿美元,中国以外市场贡献30亿美元。美国是最大单一市场,预计2026年占中国以外收入的50%,达15亿美元。DramaBox全年全球收入5.3亿美元,ReelShort 3.32亿美元,包揽冠亚军。
但利润端完全是另一幅图景。ReelShort母公司枫叶互动,2025年营收57.2亿元,净亏损超8500万元。点众科技海外流水近40亿元,公司整体净利润只有2700万元——净利率不到1%。
钱去哪了?买量。北美单用户获客成本5.28美元,投流占出海总成本的五成。
所以,出海短剧的“黄金时代”正在从铺量增长转向效率竞争。2026年Q2,出海短剧收入环比只增长了约3%。靠砸钱换增长的路,快走到头了。
监管进场,行业反而更稳了
2026年9月1日,广电总局《微短剧发展管理办法》正式施行。分类备案、差异化许可、明确支持外向型创作——监管逻辑从“管住”变成了“引导”。
更重磅的信号是:微短剧被正式写入国家“十五五”规划纲要。一个曾经被视为“边缘业态”的东西,拿到了国家层面的战略定位。
这对行业是好事。野蛮生长阶段,谁胆子大谁赚钱。规范发展阶段,谁内容好谁活得久。
最后说几句
实在话
微短剧对短视频的“淹没”,不是内容形态的替代,而是注意力分配机制的升级。短视频给你碎片化的刺激,微短剧给你一次完整的情感沉浸。在同样的三分钟里,后者交付的东西更“重”。
但问题也很清楚。IAA模式下制作方对平台的算法依附、出海赛道的高收入低利润悖论、精品化转型中“叫好又叫座的作品少之又少”——这些都是真问题。
7亿用户是规模优势,但规模从来不等于健康。微短剧真正的考验,不是能不能让人刷到停不下来,而是能不能在让人停不下来的同时,把钱赚了,把内容生态建起来,把出海从“赔本赚吆喝”变成“站着把钱挣了”。
这一关过了,才算真正“登场”。过不了,就只是另一场热闹。
— 阅读至此,感谢相伴 —
"每一次阅读都是心灵的旅程"如果这篇文章触动了您请不要吝惜您的点赞与分享

