GMV 好看、到账缩水:2026 短剧出海,税务合规这张「隐形税单」正在吃掉利润
- 2026-11-20 14:50:35
短剧出海 | 原创:天征出海
GMV 好看、到账缩水:2026 短剧出海,税务合规这张"隐形税单"正在吃掉利润
一个被忽视的真相:GMV 不等于到账收入 |
做短剧出海的人,今年最容易算错的一笔账,是把 GMV(流水)当成利润。平台分账、苹果谷歌抽成、再加上各国的消费税和预提税层层代扣,真正落进口袋的,往往比表面流水少一大截。
2026 年几组硬数据(来源见文末):
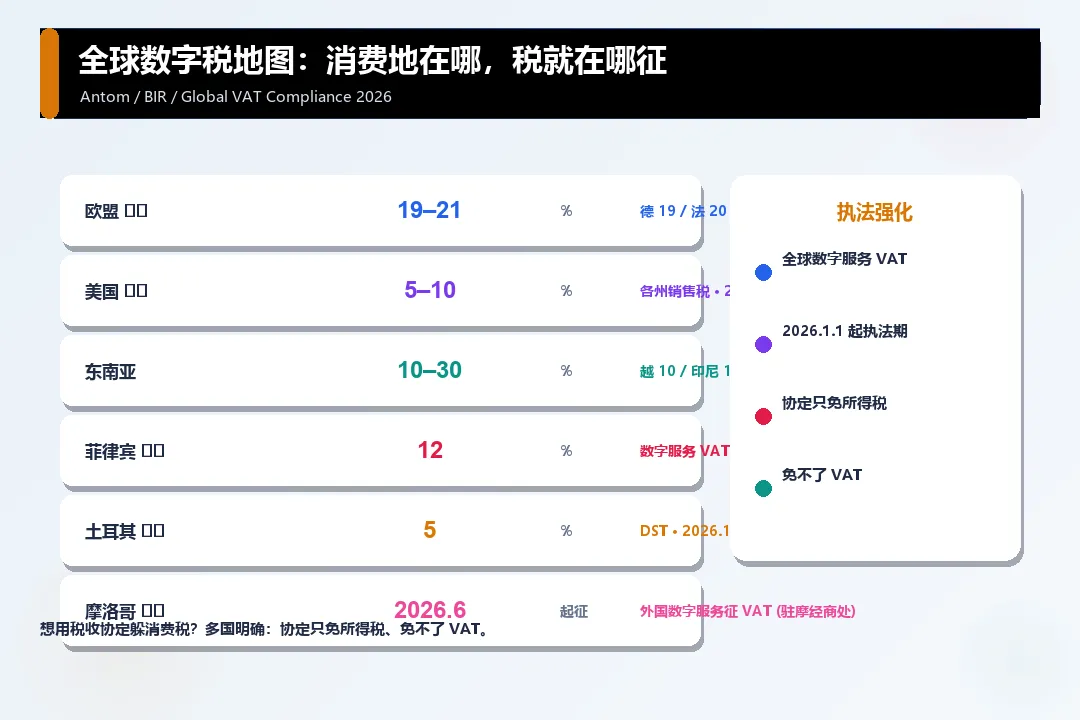
● 全球数字服务 VAT/GST 正从 2026 年 1 月 1 日起进入"执法强化期"——多国不再纠结"该不该征",而是用交易数据 + 支付数据交叉稽查(Global VAT Compliance 2026 综述);
● 税率差异巨大:欧盟 VAT 德国 19%、法国 20%、西班牙 21%;美国各州销售税 5%–10%(24 个州设"经济联结"阈值,年销售额 >10 万美元或订单 >200 笔即须自行注册);东南亚越南 10%、印尼 10%–15%、菲律宾 12%–30%(Antom 跨境税务知识库);
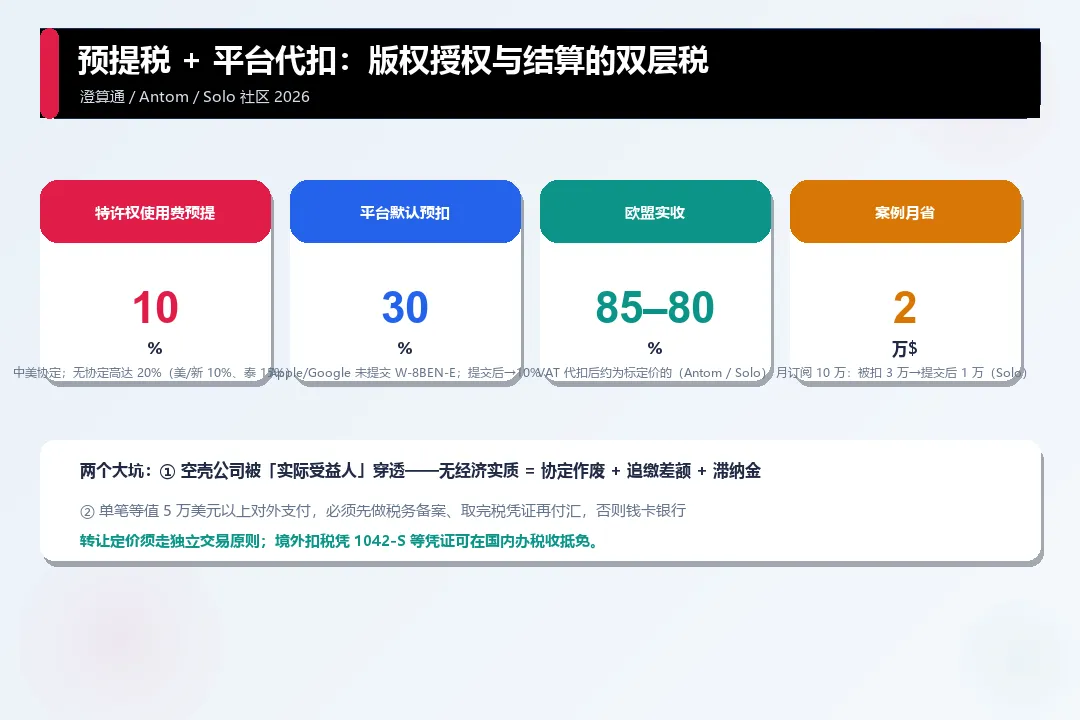
● 平台代扣直接吃掉一块:用户通过 App Store / Google Play 订阅,苹果谷歌代扣 VAT 后,开发者在欧盟实收约为标价的 85%–80%;美国市场若未提交 W-8BEN-E 表格,默认预扣 30%,提交后可降至 10%(中美税收协定)(Antom / Solo 独立开发者社区);
● 一张真实案例:某短剧平台月订阅收入 10 万美元,未提交税务表单前被代扣 3 万美元,提交 W-8BEN-E 后降至 1 万美元——每月凭空多收 2 万美元(Solo 社区实操案例)。
买量账本的真相是:ROI 不能只算到"用户付费",还要算到"扣完税之后真进账的那一笔"。
三重税网:VAT/数字税、预提税、平台代扣 |
短剧出海要过的税关,至少有三道同时卡着利润。
① 增值税 / 数字服务税(VAT / DST):按消费地征收。 这是最普遍的一层。欧盟、英国、澳大利亚、印度早已强制平台代扣;菲律宾 2026 年 6 月以 RMC 59-2026 明确数字服务 12% VAT、B2B 走反向征收(BIR 税务局);土耳其数字服务税(DST)自 2026 年 1 月 1 日起税率 5%、2027 年再降至 2.5%(Advocate Turkey 2026.5);连摩洛哥也从 2026 年 6 月 11 日起对外国数字服务征 VAT(驻摩经商处)。更狠的是:多国明确税收协定只能免所得税、免不了 VAT——想用协定躲消费税,行不通。
② 预提税 / 特许权使用费:版权授权最易踩。 短剧把版权包给海外平台、坐等分账,属于"特许权使用费"。按中国税收协定,非居民企业取得的特许权使用费通常预提 10%,有协定可降至 5%、甚至免税;无协定地区可高达 20%(澄算通税务)。分国看:美国 / 新加坡通常 10%、泰国 15%、无协定地区最高 20%——一笔百万级授权费,先扣十万交税再汇出。
③ 平台代扣"默认高税率"陷阱。 苹果、谷歌、TikTok 等渠道在结算时直接代扣税费。不交 W-8BEN-E,美国默认扣 30%;交了才降到 10%。很多团队只顾冲 GMV,漏做税务身份认证,等于把利润白送一层。
 |
两个最容易踩的坑:协定穿透、备案缺失 |
真金白银的教训,往往出在"以为搞定了"的地方。
① "空壳公司"被穿透,协定待遇作废。 不少企业为避税在开曼 / BVI / 新加坡设壳公司装版权,但税务机关看"实际受益人"——若最终控制人仍是中国税务居民、壳公司无经济实质(无全职员工、无实际办公),不仅不能享 10% 优惠税率,还会被追缴差额税款 + 滞纳金(澄算通案例:杭州某公司在新加坡设空壳被穿透)。合规做法是以香港 / 新加坡等实体统筹海外业务、具备经济实质、动态评估协定待遇资格(中国税务报 2026.9.11 掌阅 iDrama 实践)。
② 对外支付不备案,钱卡在银行。 单笔等值 5 万美元以上的服务贸易 / 版权费付汇,必须先在税务局做《服务贸易等项目对外支付税务备案》——先申报代扣增值税 + 所得税、取得完税凭证,再去银行登记付汇(澄算通)。漏这步,钱到柜台直接被退回,资金回笼慢、还可能被罚滞纳金。
此外,转让定价是另一颗雷:跨境关联交易(如境内母公司授权境外子公司版权)必须遵循"独立交易原则",防范被认定利润转移(中国税务报 / 澄算通)。税务合规,本质是"收入真实、定价公允、凭证齐全"三件事。
 |
天征出海交流群  |
给出海团队的三条作业:把"税"算进账本 |
把上面的风险压成三条可执行动作:
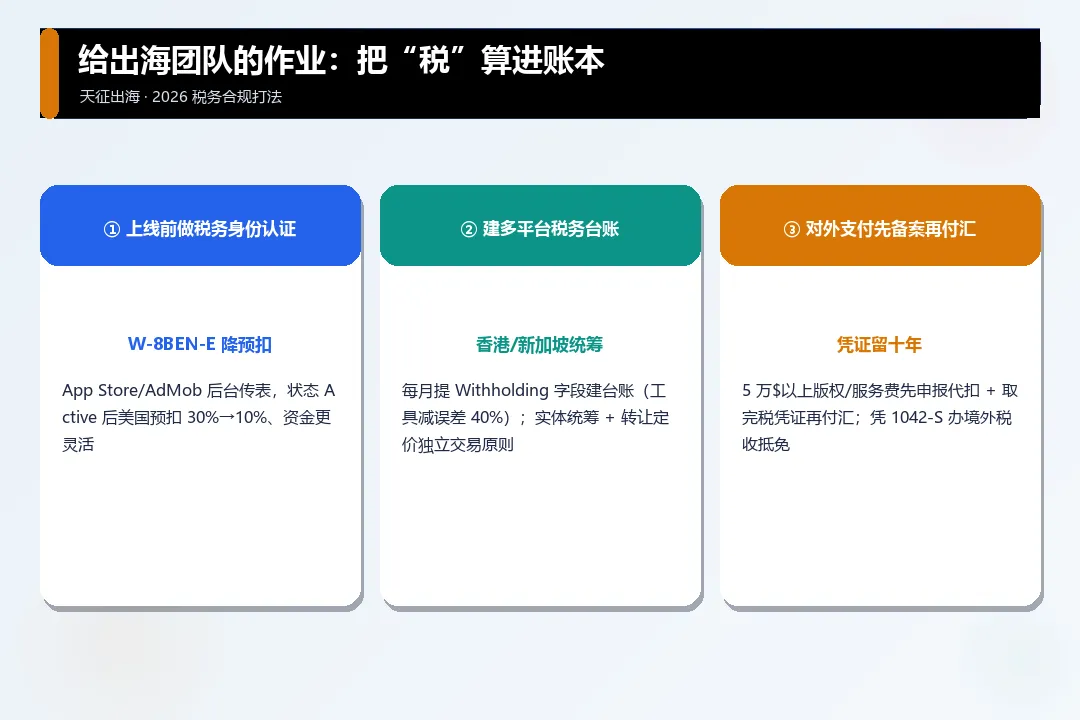
1)上线前先做"税务身份认证"。 登录 App Store Connect、AdMob、Payssion 等后台的"税务信息"模块,上传加盖公章的 W-8BEN-E(中国企业),状态变 Active 后,美国预扣从 30% 降到 10% 或更低、资金周转更灵活。这是投入产出比最高的一步,却最常被忽略。
2)建多平台税务台账,别被动接受扣费。 每月导出各平台结算单,提取 "Withholding / Tax Deduction" 字段,记录税种、税率、金额、所属期间(用 A2X、Jungle Scout Tax 等工具自动归集,可减人工误差 40%)。熟悉目的地规则,才能发现"被多扣"的异常。同时,以香港 / 新加坡实体统筹、具备经济实质、转让定价走独立交易原则,合规适用协定、降常设机构风险。
3)对外支付走完备案再付汇,凭证留十年。 单笔等值 5 万美元以上的版权 / 服务费付汇,先申报代扣增值税(6% 境外服务)+ 所得税、取完税凭证再付汇;凭年度扣税凭证(如 1042-S)在国内办境外税收抵免。把"税"当成账本的固定科目,而不是事后罚款。
 |

