8亿人在刷短剧,但没人告诉你背后的赚钱逻辑
- 2026-11-20 08:10:25
8亿人。
这是截至2026年5月,中国微短剧的用户规模。占网民总数的66.7%。月人均使用时长26.9小时,超过了传统在线视频平台。
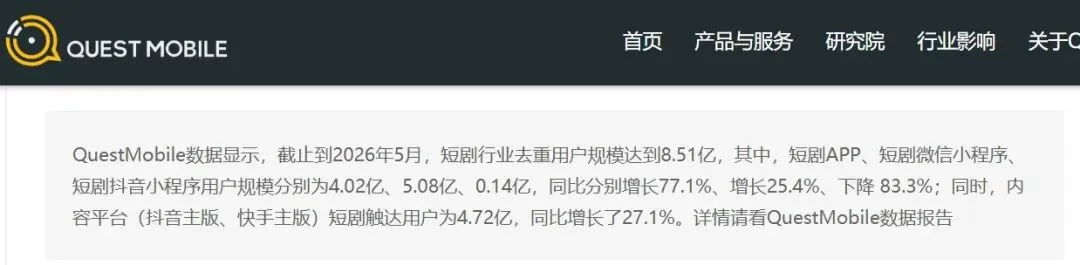
每三个上网的人里,就有两个在刷短剧。
但一个奇怪的现象是:92%的短剧用户,每月在短剧上的消费不超过50元。六成用户从未花过一分钱。
一边是8亿人在看,一边是几乎没人付费。
这个行业到底靠什么赚钱?
答案,藏在大多数人看不见的地方。
2023年以前,短剧的玩法很简单:前几集免费,后面充值解锁。
那时候的短剧公司,把80%以上的成本花在“投流”上。
也就是把剧情精华剪成钩子视频,撒到各大平台,吸引人点进小程序付费。400亿的短剧市场,320多亿都是买量成本。
转折出现在2023年8月,红果短剧上线,打出“全免费”三个字。
用户不花一分钱,平台靠广告变现,再与制作方分账。
这套模式沿用了字节系在番茄小说上验证过的逻辑:用免费内容聚拢用户,用广告收入反哺内容采购。
效果惊人。
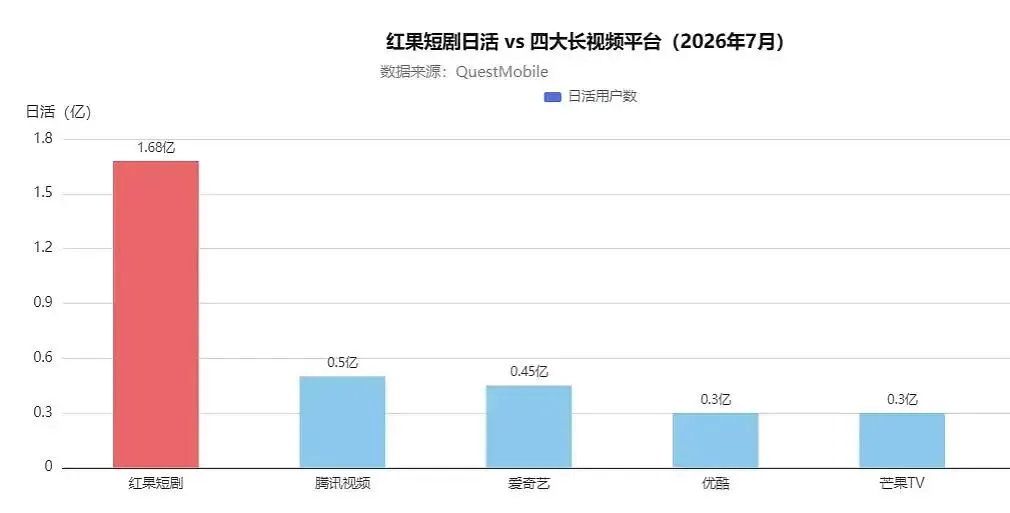
到2026年7月,红果日活跃用户达到1.68亿。同一监测口径下,腾讯视频约5000万,爱奇艺约4500万,优酷和芒果TV各约3000万。四家加起来约1.55亿,还不如一个上线刚满三年的短剧App。
但广告的天花板,比想象中低。
广告密度持续上升,从片头广告演化到片中插播、“看广告解锁下一集”。
经济环境一承压,品牌投放收缩,平台收入就跟着波动。
免费不是没有成本,只是换了一种支付方式。
用户付出的是时间。
红果2025年全年收入超过150亿元。年度爆剧《盛夏芬德拉》分账金额超过1600万元。
爆款确实能赚到钱。但爆款之外呢?
一位从业者的经历很说明问题。他去年12月上线的一部短剧,成本约50万元,最后分账金额仅7.5万元。亏了八成多。
这不是个案。
目前约90%的AI短剧公司处于亏损状态。去年真人短剧亏损超90%,某头部短剧公司单季度亏掉7亿元。
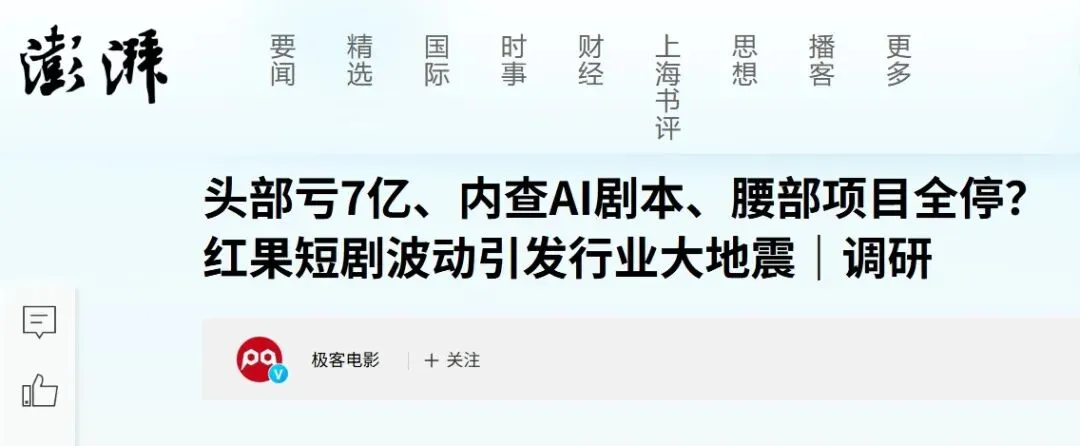
头部5%的项目拿走行业70%以上的利润,80%到90%的尾部项目处于亏损状态。
演员端同样两极分化。舒畅在短剧领域的日薪片酬约2万元,已是行业天花板。第二梯队日薪5000元上下,起步新人日薪普遍在1000元以上。
但底层演员的日子并不好过。多位从业者反映,配角演员日薪从一两千元下滑至四五百元,群演日薪跌至两位数。
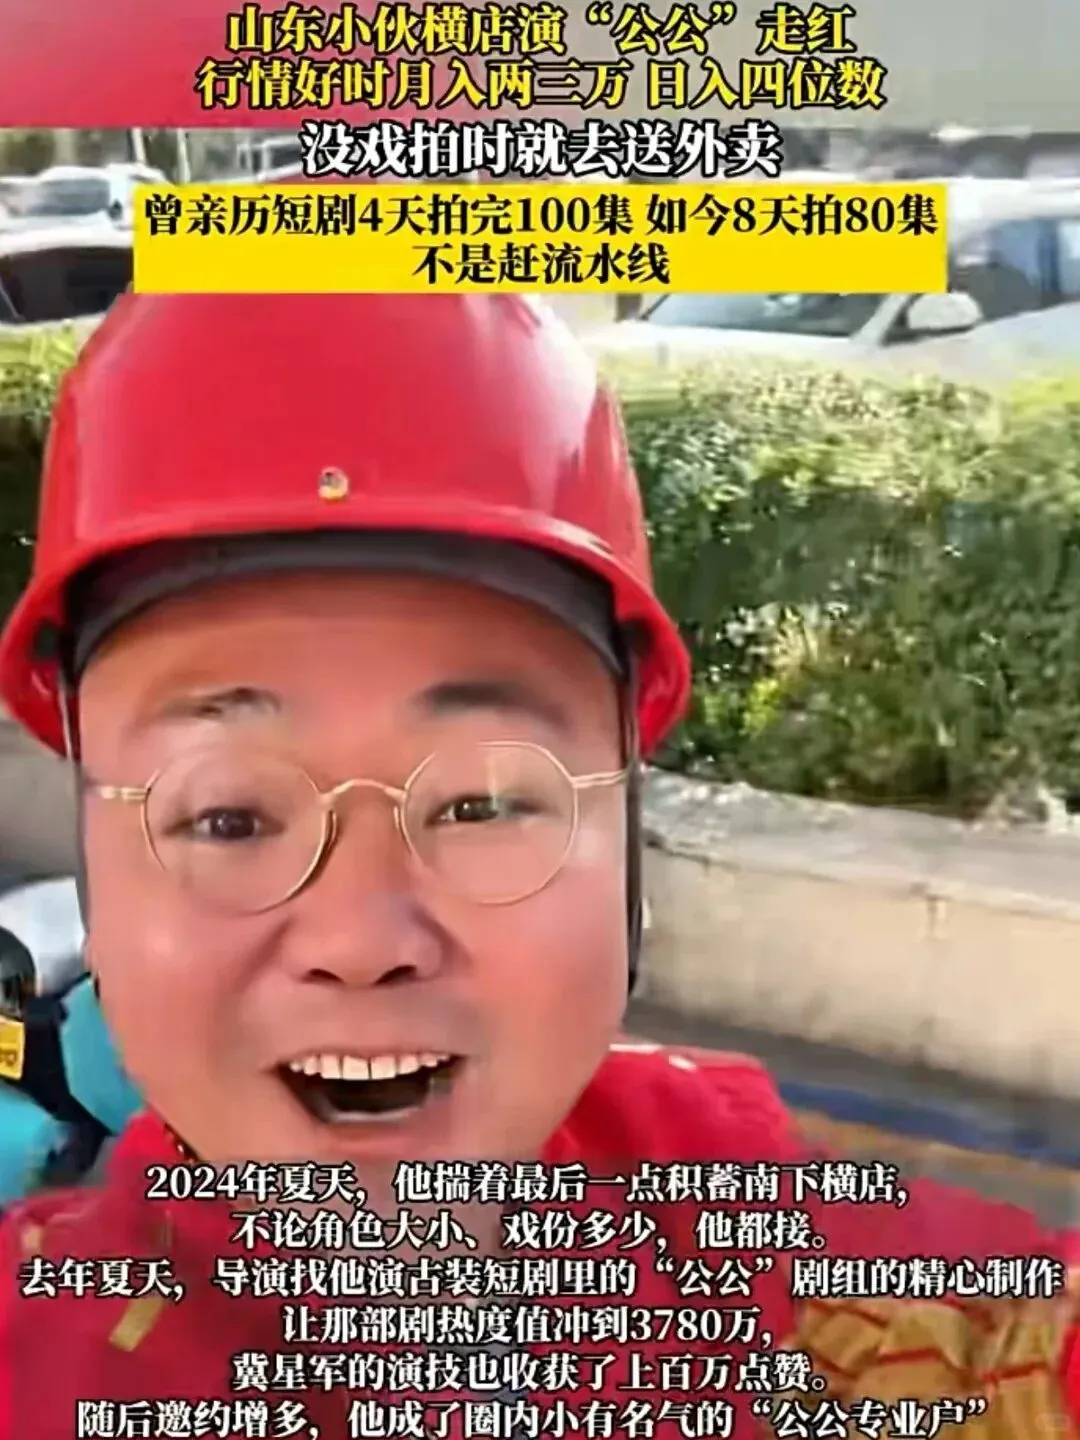
山东小伙冀星军从横店群演做起,去年因演“公公”走红,行情好时月入两三万元。但差的时候只有几场戏赚两三千元,没戏拍时就去送外卖。
行业产值接近电影票房两倍,但大多数从业者,拿到的只是辛苦钱。
那钱到底去哪了?
在付费投流时代,答案是买量渠道。
投流费通常占总流水的80%以上,最终落到制作方手里的收益不足10%。
到了免费时代,答案是平台分账。
制作方不再需要自己花钱买量,但收入来源变成了平台分账。平台根据播放量、用户互动等数据按比例分成。
好处是更透明,有了长尾效应。坏处是:规则由平台定,创作者没有议价权。
有制片人直言:“规则掌握在平台手中”。
与此同时,AI技术的冲击让成本进一步压缩。
2026年一季度全行业上线微短剧约12.8万部,AI微短剧占比超过95%。
真人短剧单部成本普遍在50万到100万元,AI短剧只需10万到20万元。同样一笔钱,真人短剧只能拍1部,AI短剧可以拍5部甚至10部。
成本降了,产能暴涨了,但市场增量没有同步跟上。供给严重过剩,竞争白热化,多数人赚不到钱。
2026年9月1日,广电总局《微短剧发展管理办法》正式实施,划出11条内容红线,推动行业从“拼数量”转向“拼质量”。今年已累计下架违规微短剧6.8万部、处置违规账号1200余个。
监管在收紧。但同时,真金白银也在进来。
广电总局发布的方案中,6家重点平台将投入至少60亿元资金支持真人微短剧创作传播。红果也提出投入5亿元专项资金,聚焦真人实拍与现实题材。
行业正在经历一次洗牌:

平台拿走了广告收入的大头;
制作方在分账规则里寻找生存空间;
演员在头部和底层之间剧烈分化;
8亿用户得到了“免费”。
但免费是真正的免费吗?
所谓 pay attention,用户付出了注意力。
它只是把账单,从用户的钱包,转移到了用户的时间和关注上。
如果8亿人每天花两个小时在短剧上,一年就是5840亿小时。
这些时间,可以看完几百本书,学会几项新技能,陪家人吃很多顿饭......
短剧没有错,娱乐也没有错。
但看清楚它背后的赚钱逻辑,至少能让人明白一件事:
当一样东西看起来完全免费的时候,一定有什么东西,正在被悄悄拿走。

